- Maison individuelleWallbox 7,4 kW posée au garage ou en façade, du tableau à la mise en service.
- CopropriétéDroit à la prise, infrastructure collective, raccordement individuel en parking.
- Entreprise & flotteParc de bornes pilotées, supervision, refacturation et obligations LOM.
- Recharge rapideBornes DC 50 à 150 kW : étude de puissance, génie civil, raccordement Enedis.
- Mise aux normesNF C 15-100, protection différentielle type A, attestation Consuel.
- DépannageBorne qui ne charge plus, défaut différentiel, erreur de communication.
 Visite technique sous 72 hUn technicien relève votre tableau, la distance au point de charge et la puissance disponible avant tout devis.Demander ma visite
- Wallbox murale — 7,4 kWLe standard de la maison individuelle : une charge complète pendant la nuit, sur un compteur classique.
- Borne murale ou sur pied — 11–22 kWCopropriétés, entreprises et maisons raccordées en triphasé, quand plusieurs véhicules se succèdent.
- Charge rapide DC — 50–150 kWFlottes, concessions, commerces et parkings ouverts au public qui ont besoin d'une charge d'appoint courte.
- Toutes les marquesWallbox, Schneider, Legrand, Hager, Alfen, ABB, Zaptec…
 Quelle puissance pour mon véhicule ?Poser plus puissant que le chargeur embarqué ne fait pas charger plus vite. Le calculateur le montre en trente secondes.Ouvrir le calculateur
- Toutes les villes250 villes de plus de 31 000 habitants
- Tous les départements80 départements couverts en France métropolitaine
- Nos équipesDes techniciens qualifiés IRVE, rattachés à une antenne régionale
- Nous contacterUn numéro local par région, et le parcours de devis en 2 minutes
 Une page par ville, avec ses vrais chiffresBornes publiques déjà installées, opérateurs présents, puissance maximale disponible : les données de votre commune.Trouver ma ville
- Le blogTous nos articles, par thème
- Les aides en 2026TVA 5,5 %, Advenir, et ce qui n'existe plus
- Prix d'une installationCe qui fait vraiment varier la facture
- Droit à la priseLa procédure, les délais, les recours du syndic
- Type 2, CCS, CHAdeMOQuel connecteur pour quelle voiture
 Le crédit d'impôt de 500 € n'existe plusIl s'est arrêté et n'a pas été reconduit. Nous tenons la liste des aides réellement mobilisables à jour.Lire le guide
Crédit d'impôt borne de recharge 2026 : le dispositif a disparu, voici ce qui reste
Le crédit d'impôt pour l'installation d'une borne de recharge à domicile n'existe plus : le dispositif CIBRE s'est éteint fin 2025 et n'a pas été reconduit. Pour un particulier en maison individuelle, le seul levier fiscal restant est la TVA à 5,5 % sur la fourniture et la pose, sous conditions. La prime Advenir, souvent citée, ne couvre pas ce cas de figure.
Publié le 29 septembre 2026 · par IBR — Installation Borne de Recharge
Ce que le crédit d'impôt CIBRE permettait
Le crédit d'impôt borne de recharge, officiellement dénommé CIBRE (article 200 quater C du Code général des impôts), permettait de déduire de l'impôt sur le revenu 75 % des dépenses d'acquisition et d'installation d'un système de charge pour véhicule électrique. Le plafond était de 300 € par système de charge, porté à 500 € pour les dépenses payées à compter du 1er janvier 2024 et recentré sur les systèmes de charge pilotables.
Ce dispositif, en vigueur depuis le 1er janvier 2021, a pris fin en 2025. Il n'a pas été reconduit. Les sources publiques divergent entre janvier et décembre 2025 pour le terme exact, mais le constat est identique : aucune dépense engagée en 2026 ne peut plus ouvrir droit à ce crédit d'impôt.
Pourquoi de nombreux sites l'annoncent encore
Une recherche rapide sur « crédit d'impôt borne de recharge 2026 » fait remonter des pages d'installateurs, de fournisseurs d'énergie ou de médias spécialisés qui présentent le CIBRE comme un avantage actuel. Ces contenus n'ont pas été mis à jour depuis l'extinction du dispositif. Certains évoquent une prolongation hypothétique ; d'autres recyclent des textes rédigés avant 2025.
- Le CIBRE n'est plus mentionné sur les textes fiscaux en vigueur pour 2026.
- Aucune loi de finances ne l'a prorogé.
- Les simulateurs d'aides fiables l'ont retiré de leurs critères.
Le seul levier restant en maison individuelle : la TVA à 5,5 %
Pour un particulier qui installe une borne dans sa résidence principale ou secondaire, le seul avantage fiscal encore actif est le taux réduit de TVA à 5,5 %. Il s'applique à la fourniture et à la pose de la borne, à condition que le logement soit achevé depuis plus de deux ans et que les deux prestations soient facturées par une même entreprise qualifiée IRVE. Le taux normal est de 20 %.
La prime Advenir ne concerne pas la maison individuelle
La prime Advenir, financée par les certificats d'économies d'énergie, est régulièrement citée comme une aide à la borne de recharge. Elle couvre le résidentiel collectif, les flottes et poids lourds, la voirie et le stationnement public. Elle ne couvre pas la maison individuelle. Un particulier qui fait poser une wallbox dans son garage ne peut pas en bénéficier.
Pour connaître l'ensemble des aides mobilisables selon votre situation, consultez le guide des aides à la borne de recharge ou utilisez le simulateur d'aides. Ces outils distinguent les cas d'éligibilité et évitent de compter sur des dispositifs éteints.
Ce que coûte réellement une borne en 2026
Sans crédit d'impôt, le budget d'installation d'une borne de recharge en maison individuelle repose sur le prix de la borne et de la main-d'œuvre, minoré uniquement par la TVA à 5,5 %. Les ordres de grandeur constatés par IBR sont les suivants.
| Configuration | Fourchette de prix TTC |
|---|---|
| Wallbox 7,4 kW posée, tableau à moins de 10 m | 1 200 à 1 500 € |
| Wallbox 7,4 kW, 10 à 25 m ou passage en façade | 1 500 à 1 900 € |
| Borne 11 à 22 kW triphasée | 1 900 à 2 600 € |
| Supplément pour passage en souterrain avec tranchée | 400 à 1 200 € |
Ces montants incluent la fourniture, la pose, les protections électriques et l'attestation de conformité. La recharge à domicile revient trois à cinq fois moins cher au kilowattheure que la recharge publique rapide. Pour 15 000 km par an, l'amortissement courant est de deux à trois ans.
Les règles techniques à respecter
Au-delà de 3,7 kW, l'installation doit être réalisée par un professionnel titulaire de la qualification IRVE, conformément au décret n° 2017-26 du 12 janvier 2017. La norme NF C 15-100 impose un circuit spécialisé et une protection différentielle 30 mA de type A, F ou B selon le matériel. Un différentiel de type AC ne convient pas.
L'attestation Consuel matérialise la conformité de l'installation. Elle est exigée par les assurances et nécessaire en cas de revente du bien. Une installation non conforme peut entraîner un refus d'indemnisation en cas de sinistre.
Ce qu'il faut retenir pour 2026
- Le crédit d'impôt CIBRE n'a pas été reconduit : il n'existe plus.
- En maison individuelle, seule la TVA à 5,5 % subsiste comme levier fiscal.
- La prime Advenir ne s'applique pas aux particuliers en maison individuelle.
- Une installation conforme aux normes reste rentable grâce au coût de la recharge à domicile, trois à cinq fois inférieur à la recharge publique rapide.
Pour une étude précise de votre projet, la page maison individuelle détaille les solutions adaptées et les étapes de mise en œuvre.
Nos réalisations
partout en France
Bornes murales, sur pied, en garage ou en parking : chaque pose part d'une visite technique et se termine par un test de charge réel.
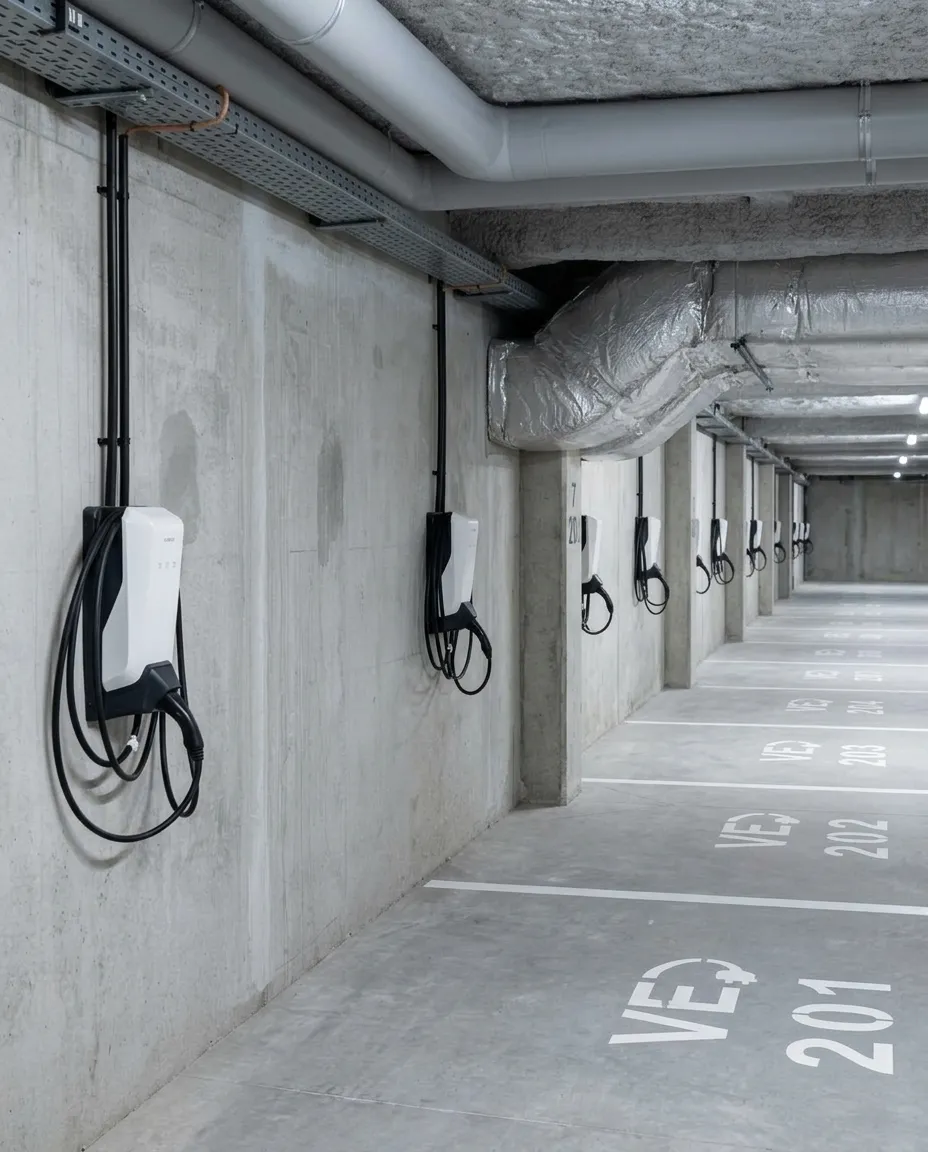 CopropriétéParking souterrainWallbox en rangée, chemin de câbles au plafondLe Havre (76)
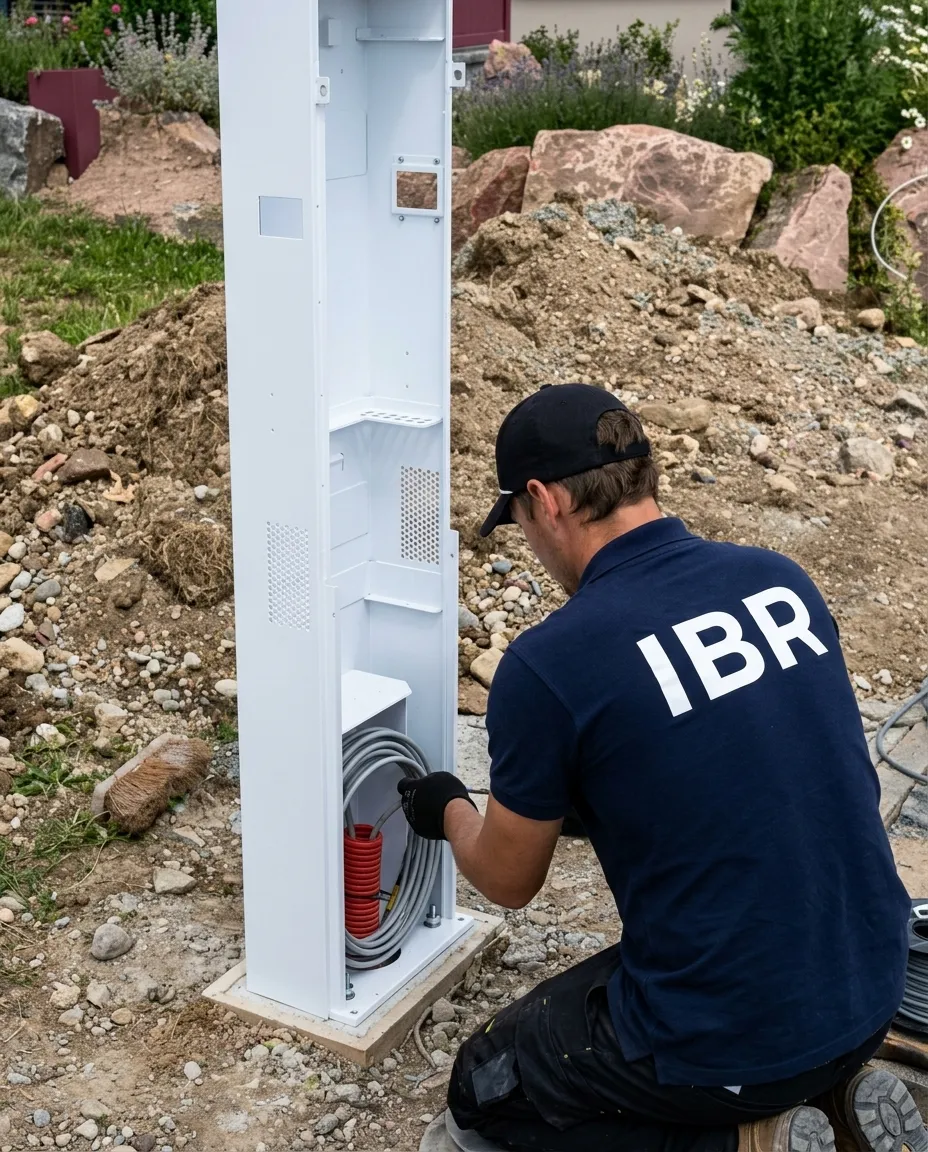 MaisonBorne sur piedRaccordement au pied de la borne, dans le jardinVilleurbanne (69)
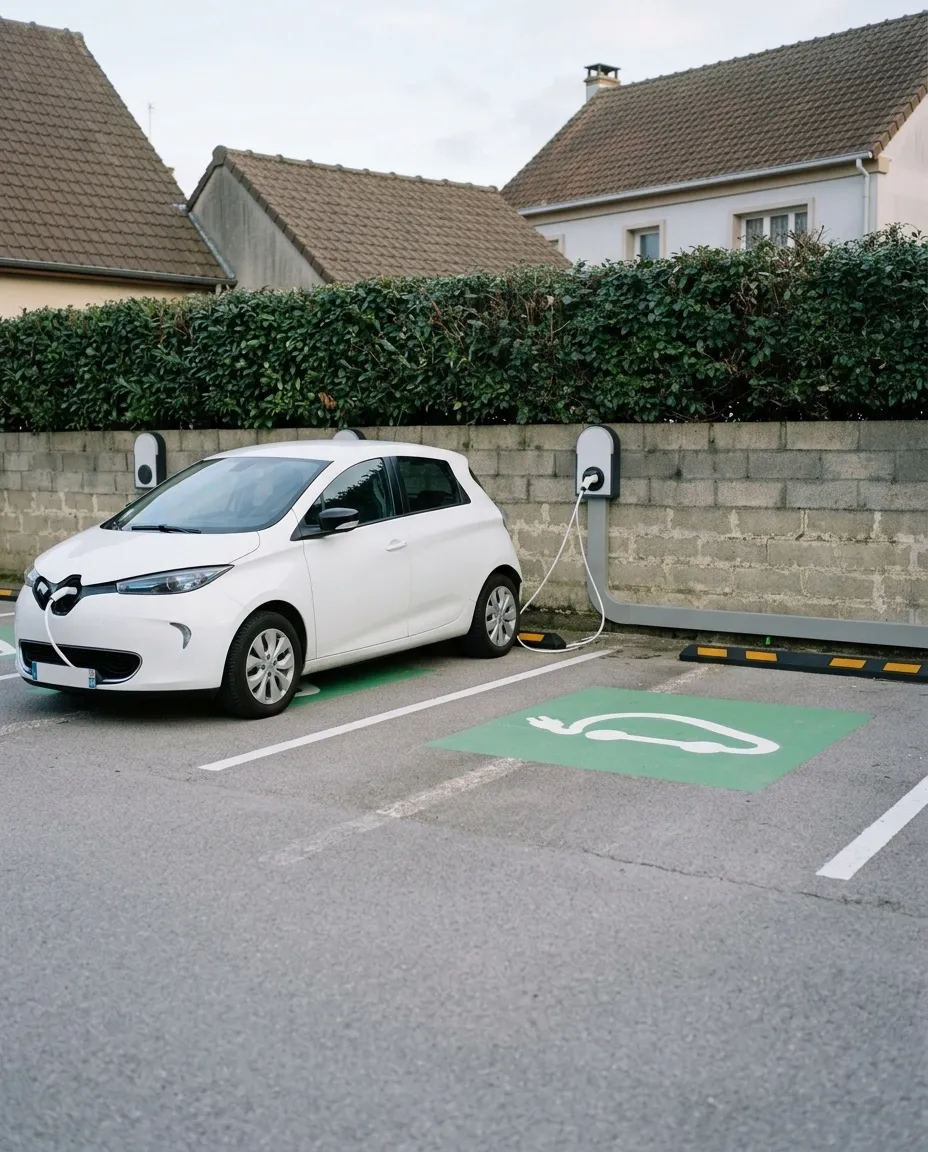 EntrepriseParking d'entrepriseTrois points de charge muraux, places dédiéesDijon (21)
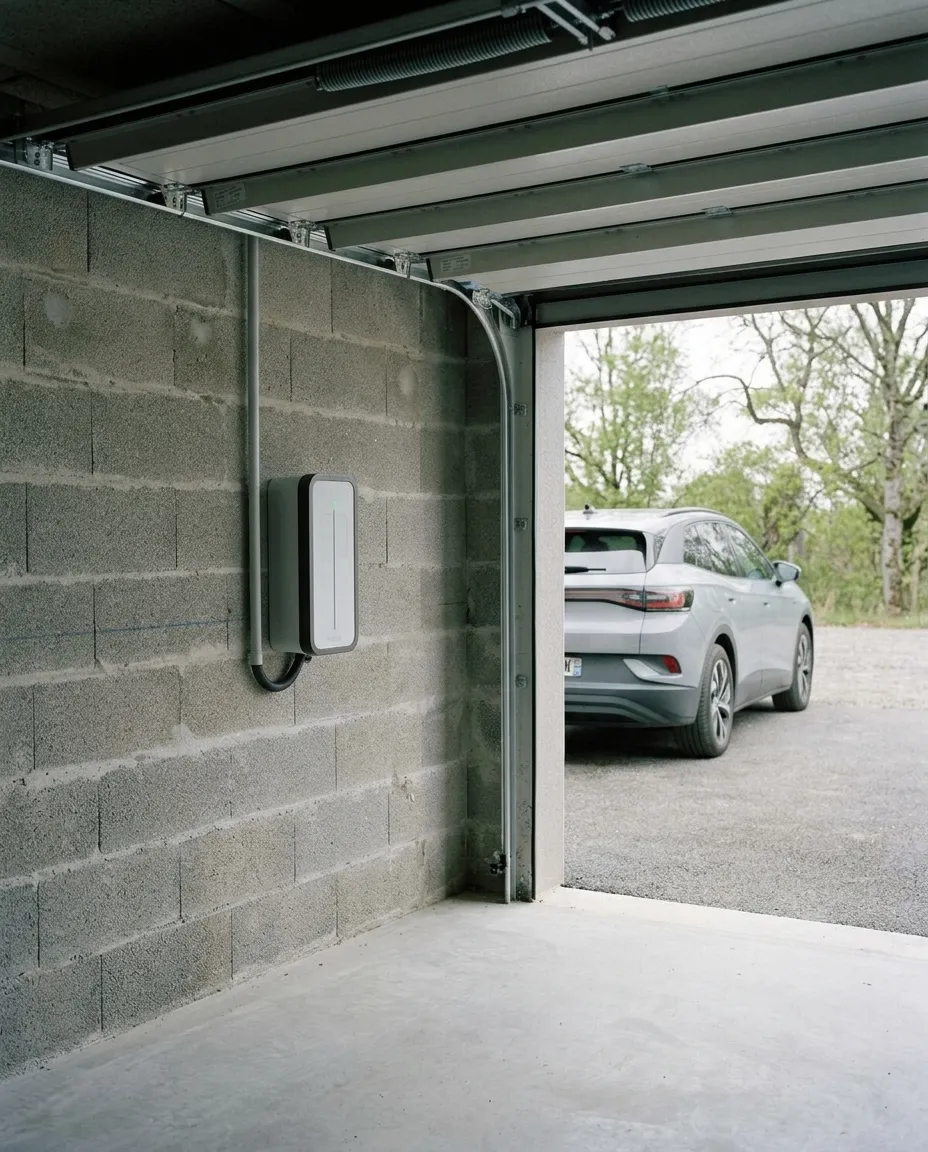 MaisonGarage avec porte sectionnelleWallbox sur mur en parpaings, alimentation sous tubeAngers (49)
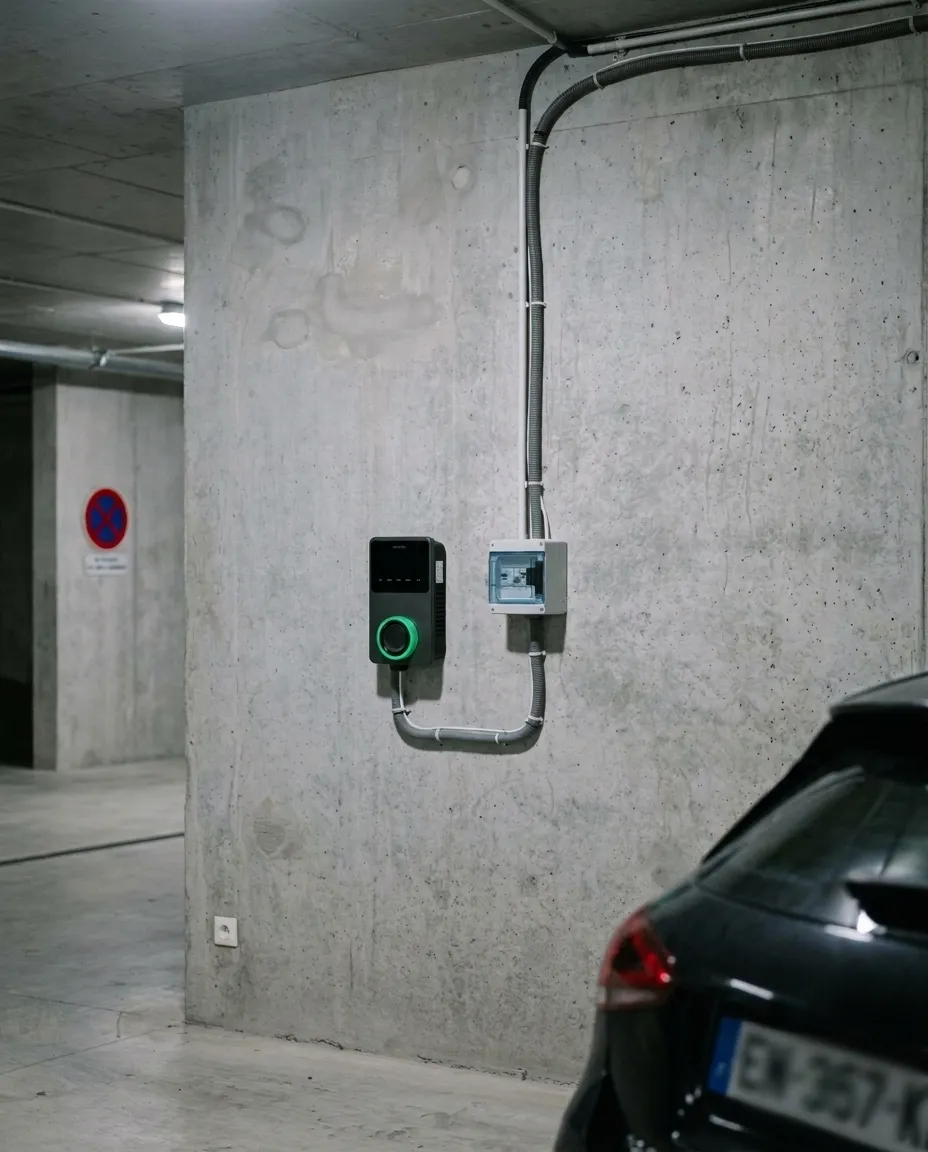 CopropriétéBorne et coffret de protectionProtection dédiée posée à côté de la borneGrenoble (38)
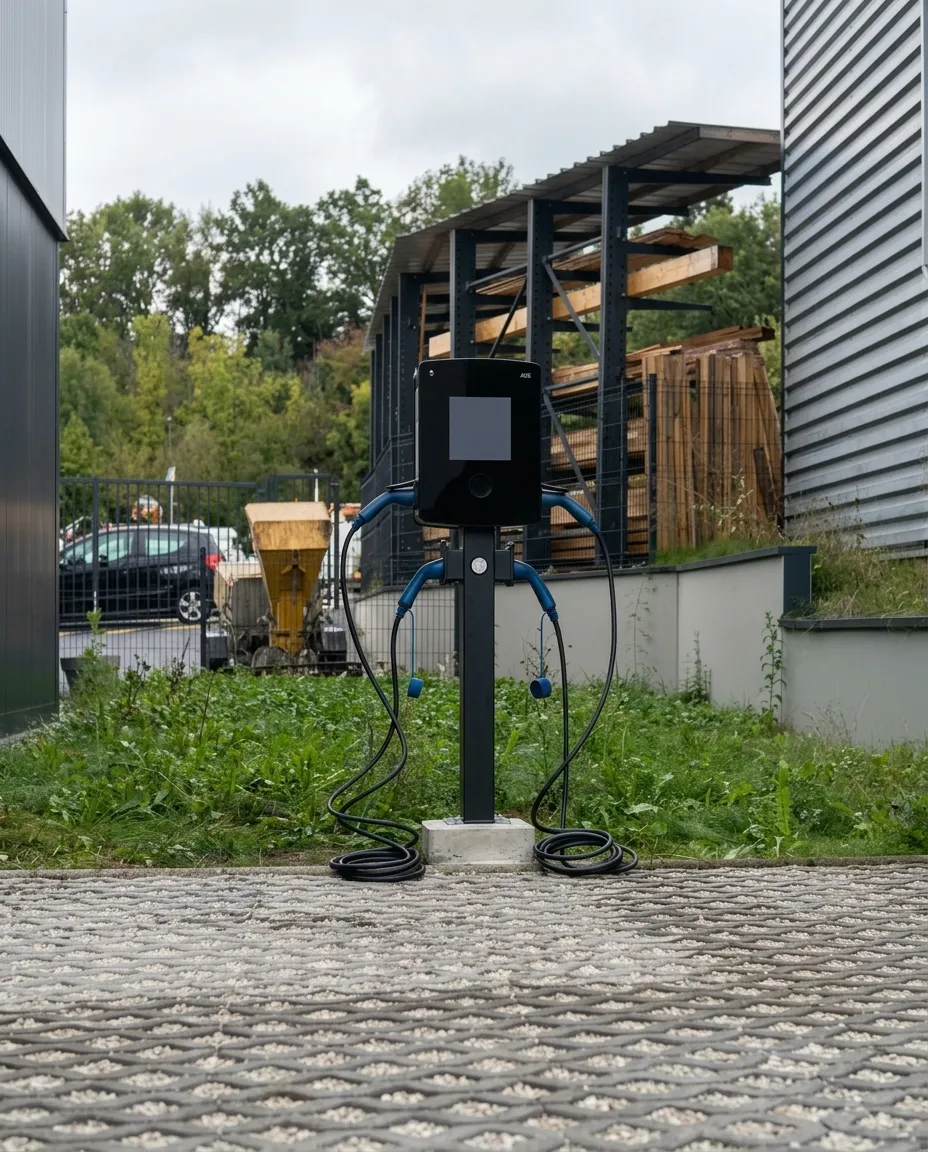 EntrepriseSite industrielBorne double sur pied en bord de parkingNîmes (30)
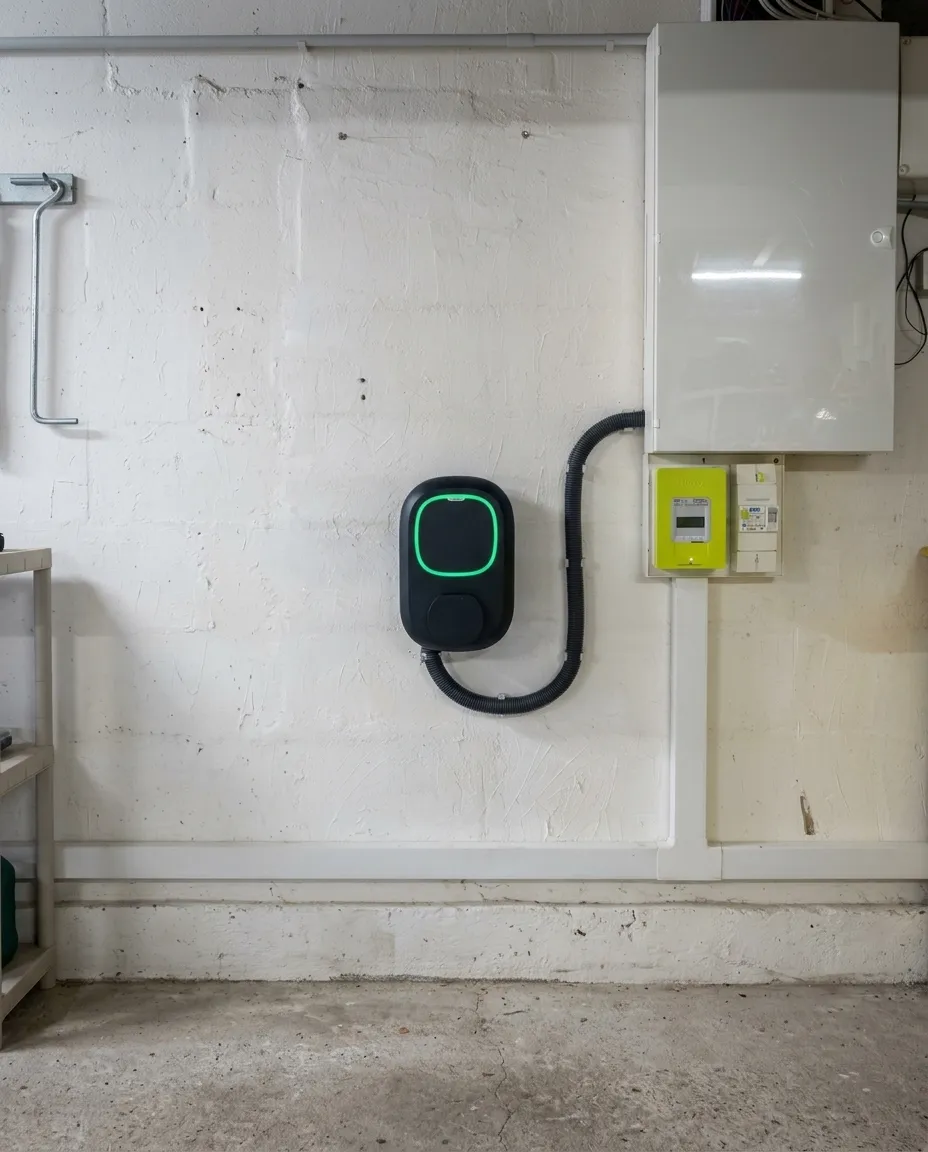 MaisonGarage de maisonWallbox posée à côté du tableau et du compteurAix-en-Provence (13)
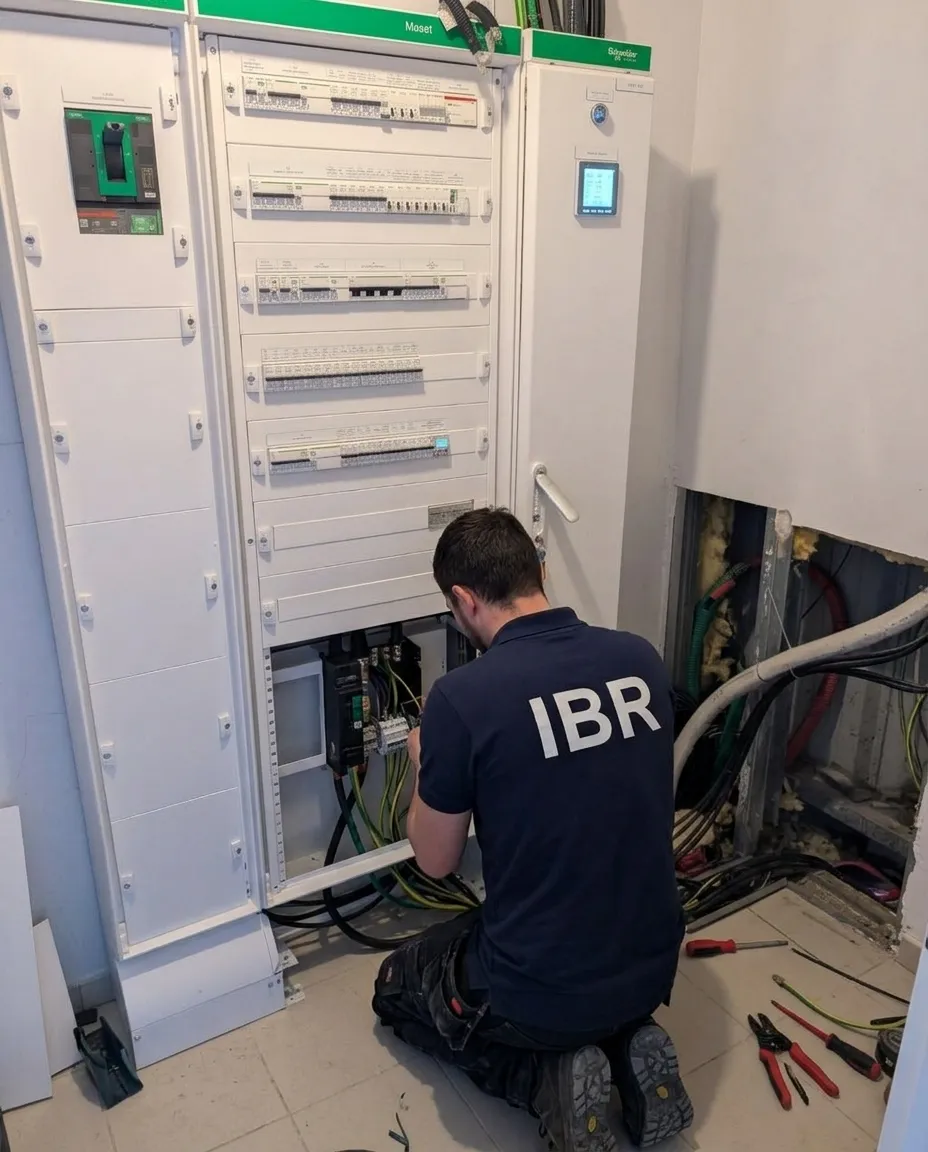 CopropriétéRaccordement au tableauDépart dédié depuis le tableau généralSaint-Denis (93)
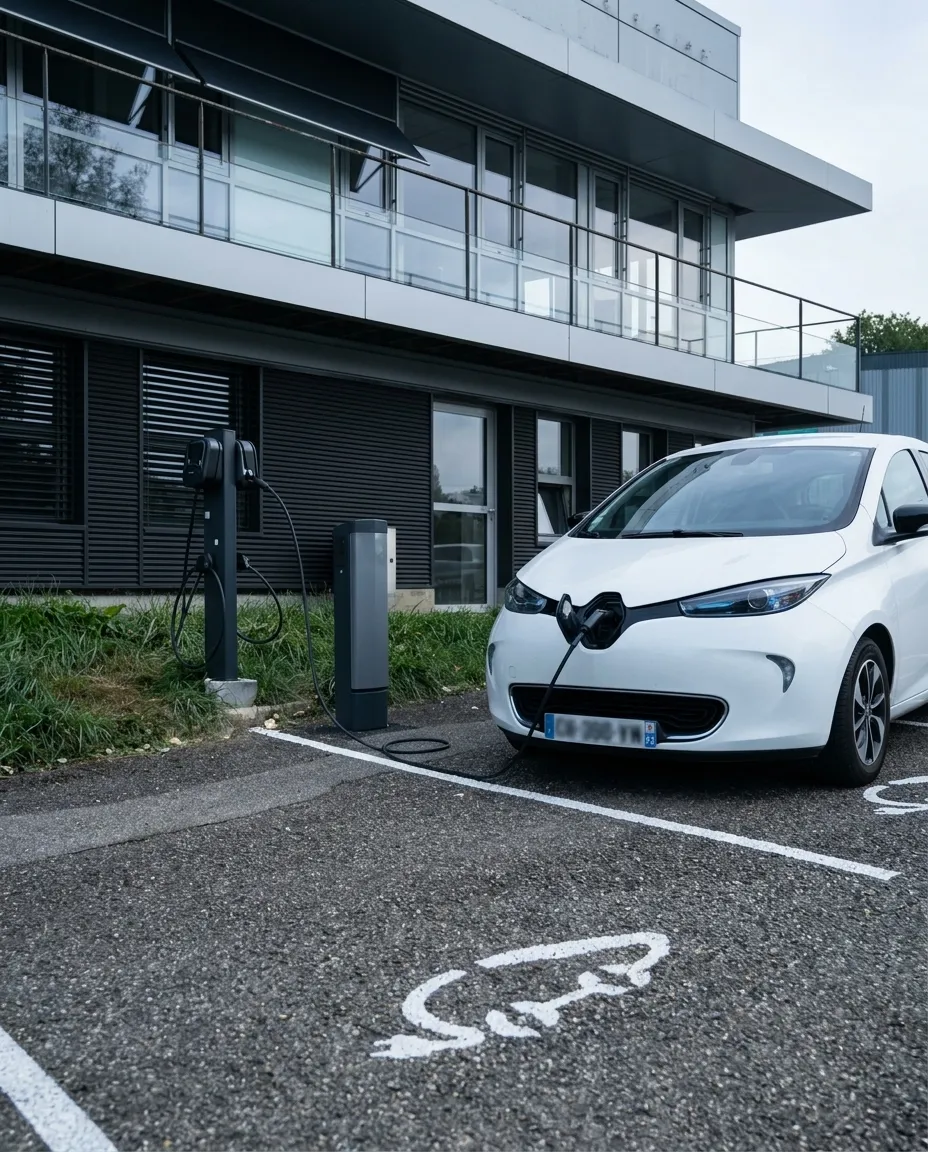 EntrepriseParking de bureauxBornes sur pied, places marquées au solClermont-Ferrand (63)
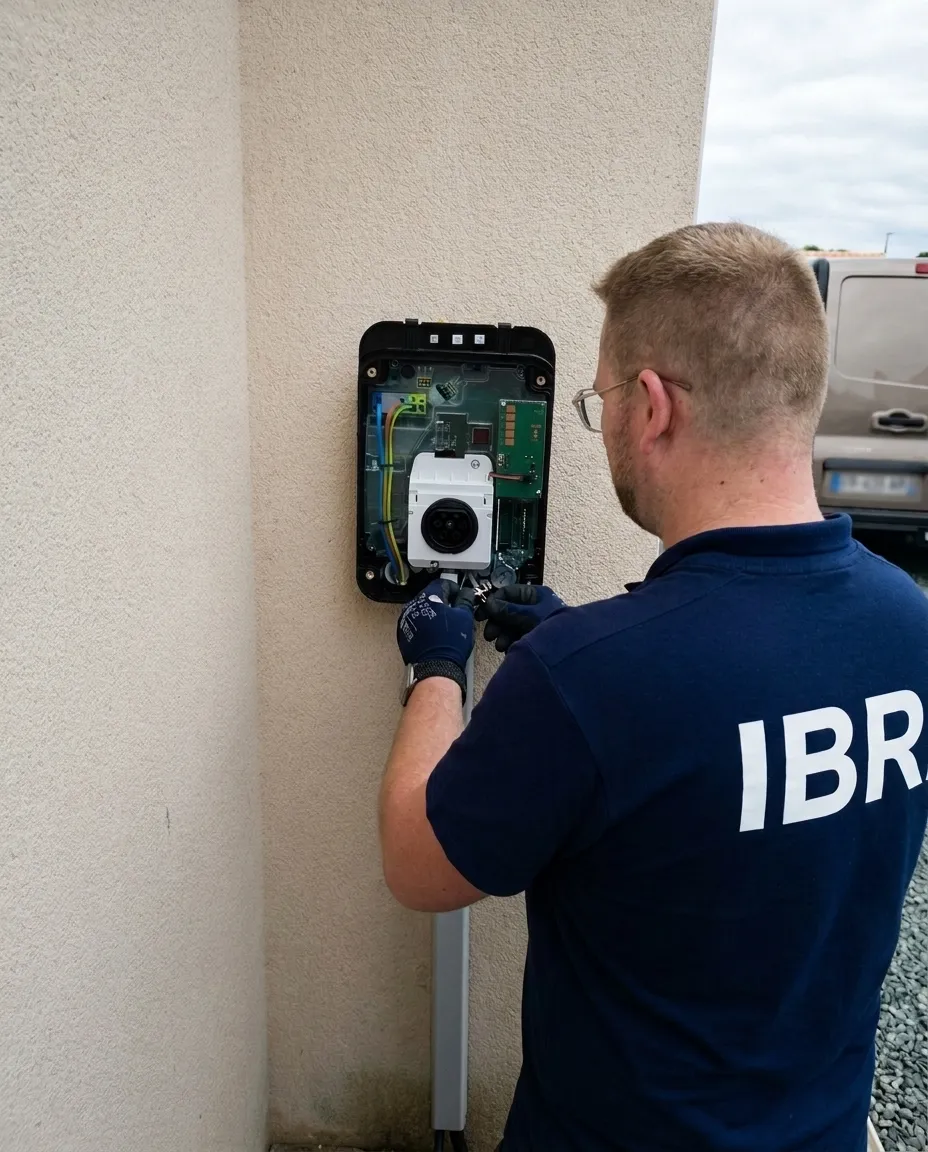 MaisonInstallation extérieureCâblage d'une wallbox sur façadeLe Mans (72)
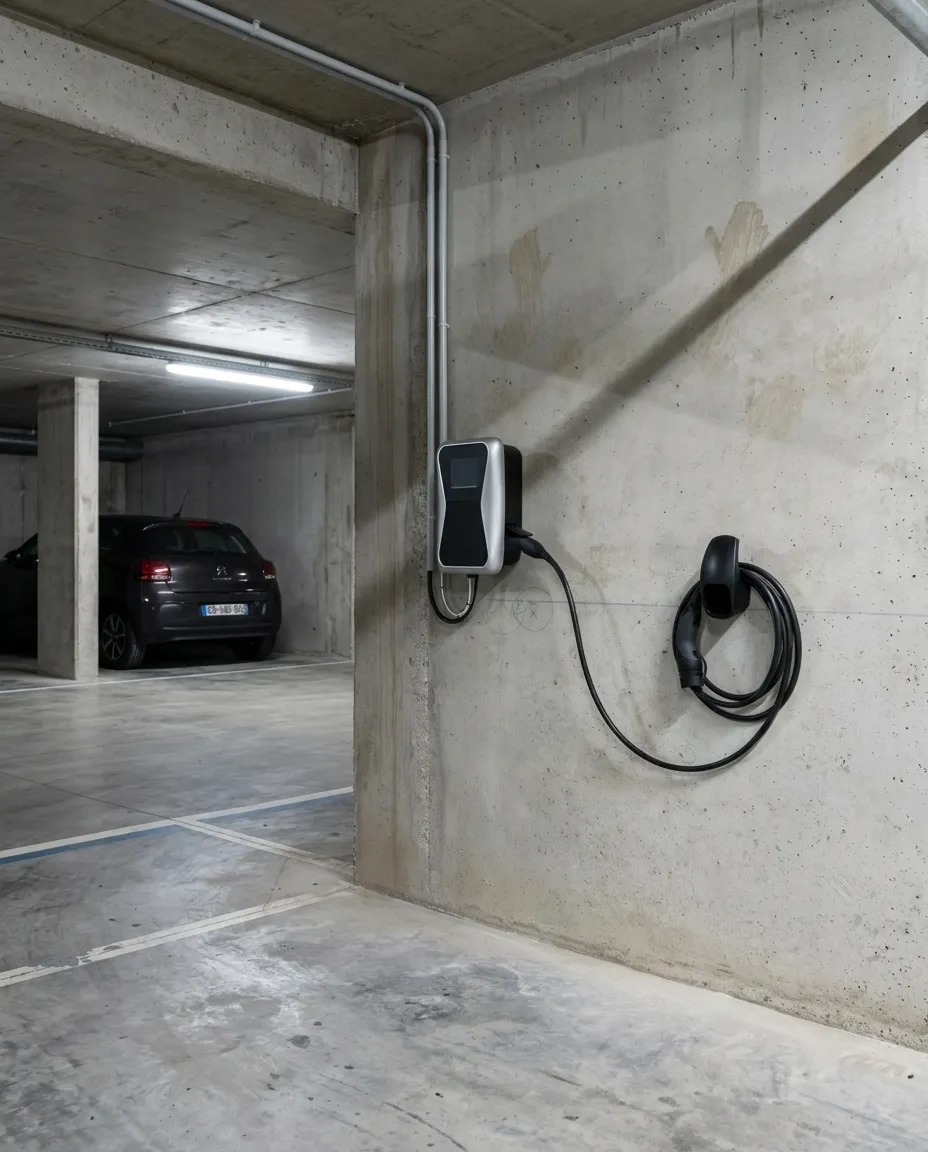 CopropriétéPlace de parking privativeBorne murale en sous-sol, alimentation sous tubeBrest (29)
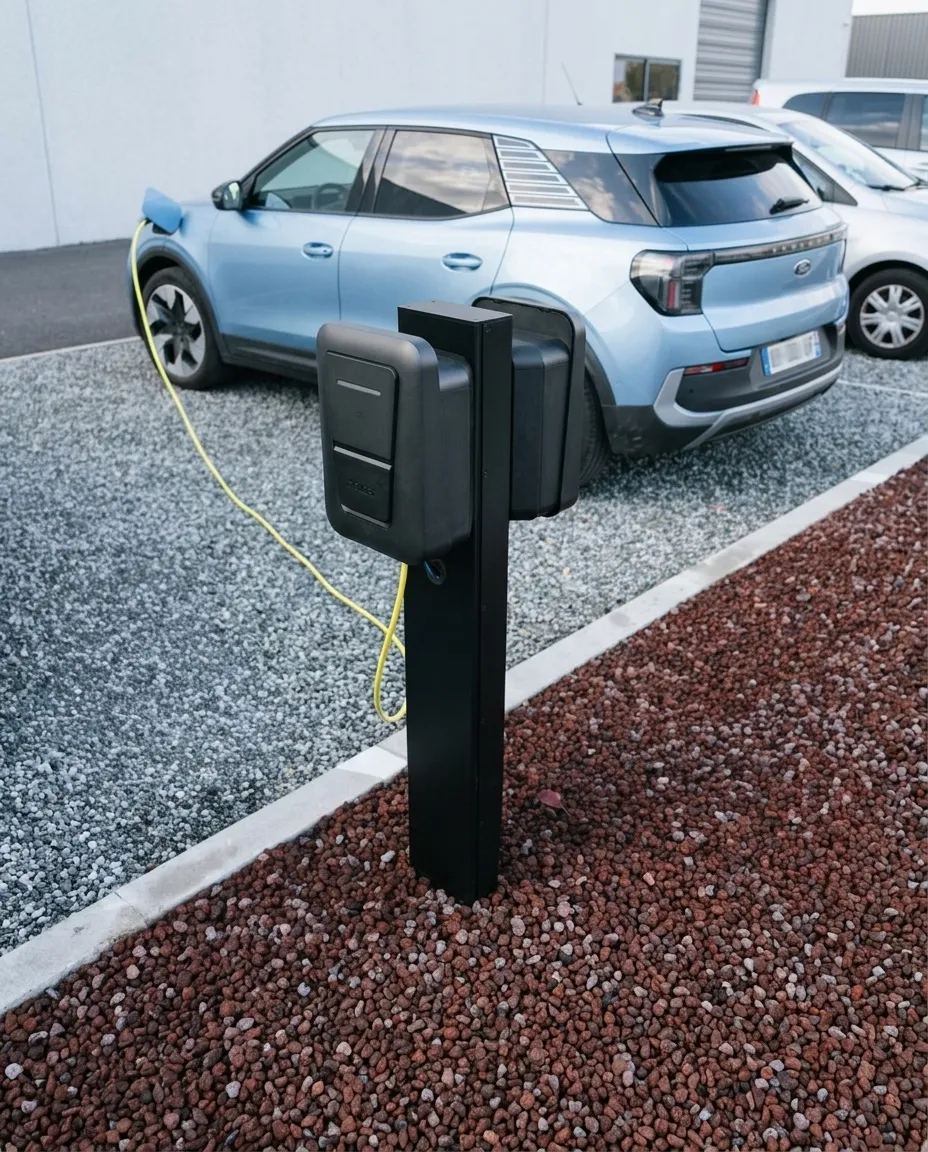 EntrepriseBorne double sur piedDeux véhicules en charge en même tempsTours (37)
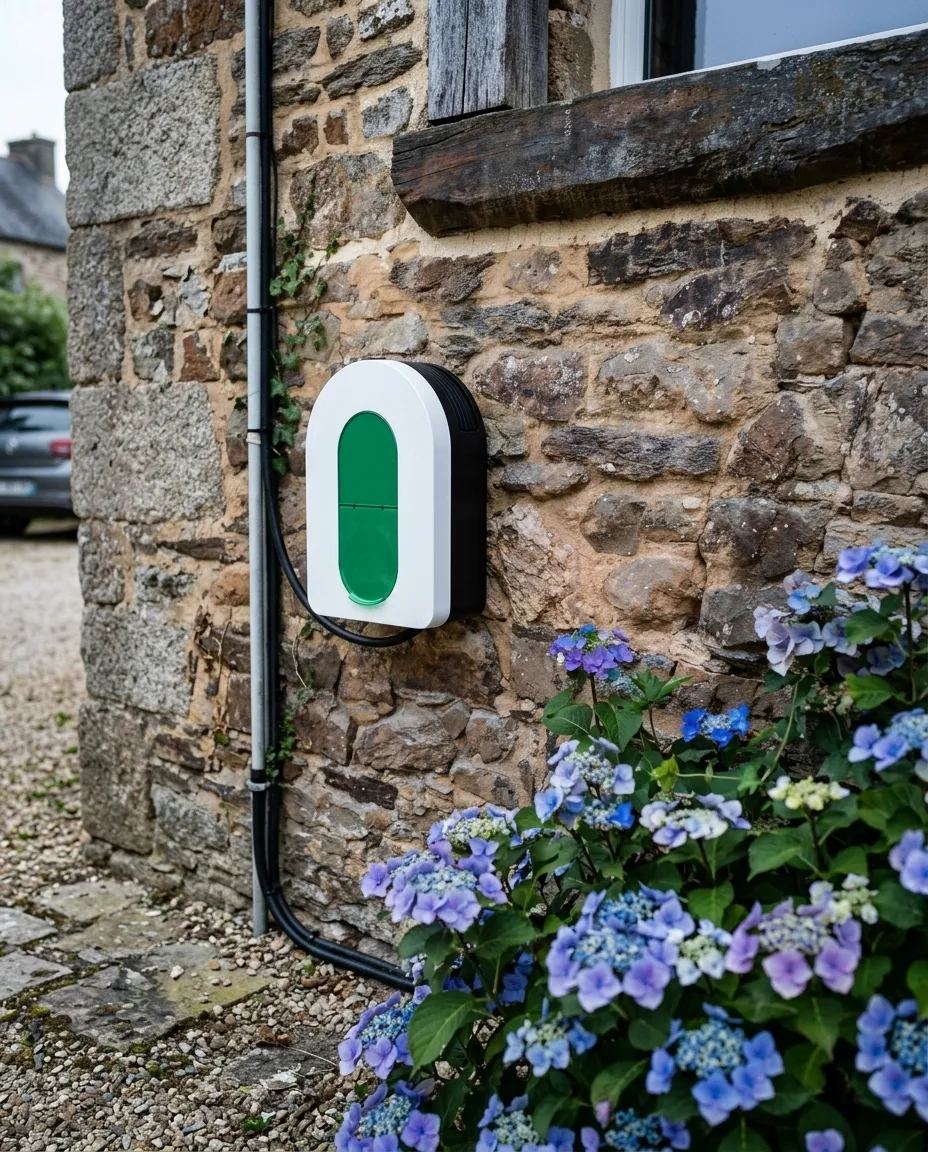 MaisonInstallation extérieureWallbox sur mur en pierre, câble le long du murAmiens (80)
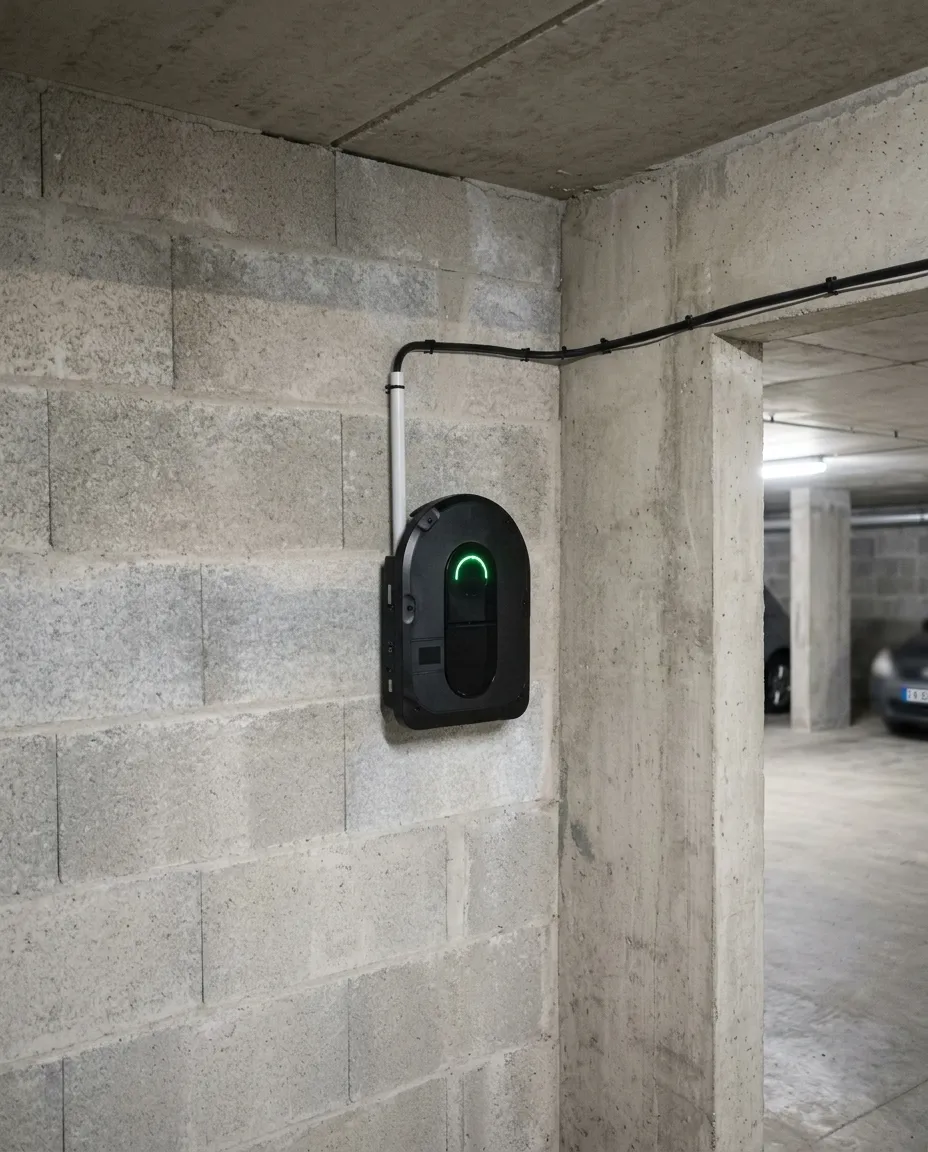 CopropriétéSous-sol d'immeubleCâble tiré au plafond jusqu'à la borneAnnecy (74)
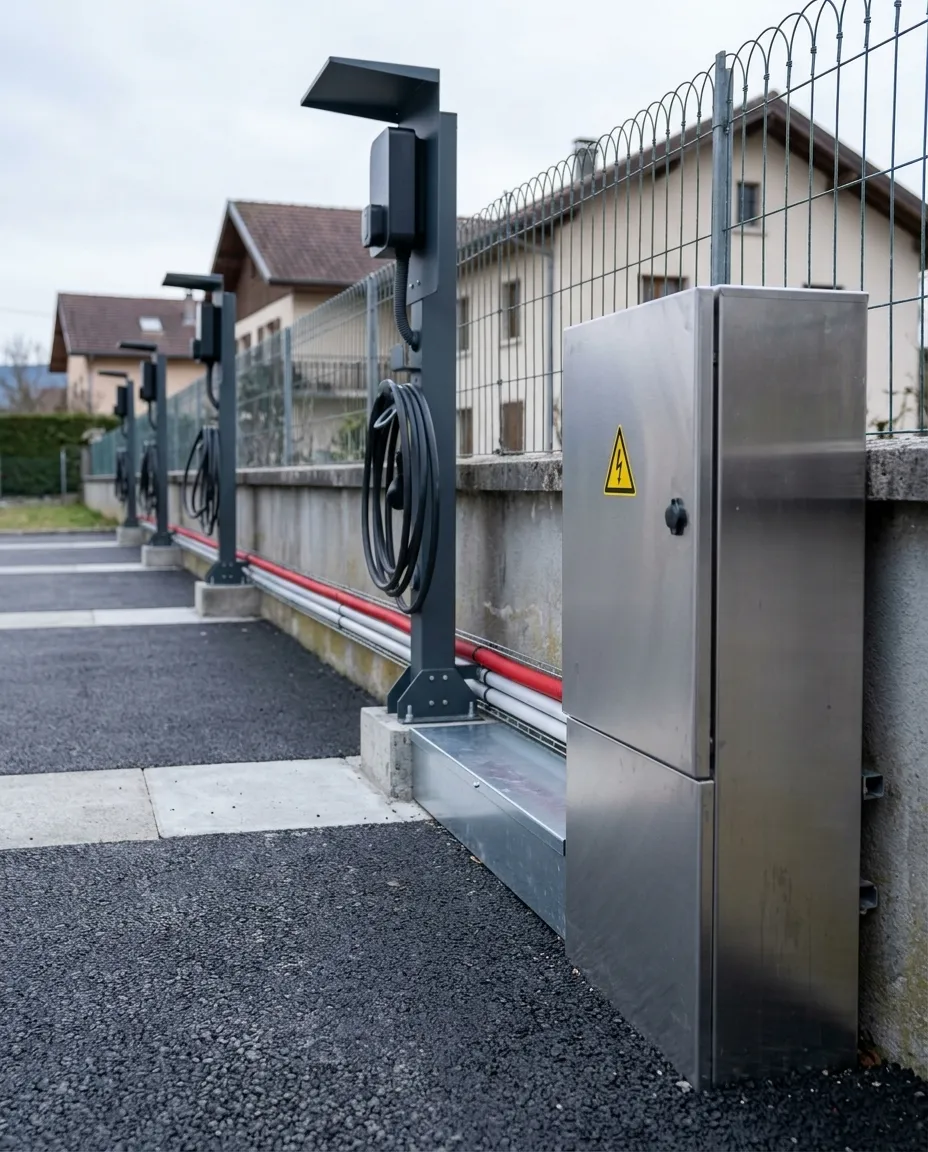 EntrepriseBornes sur pied avec auventTrois points de charge et armoire inoxLimoges (87)
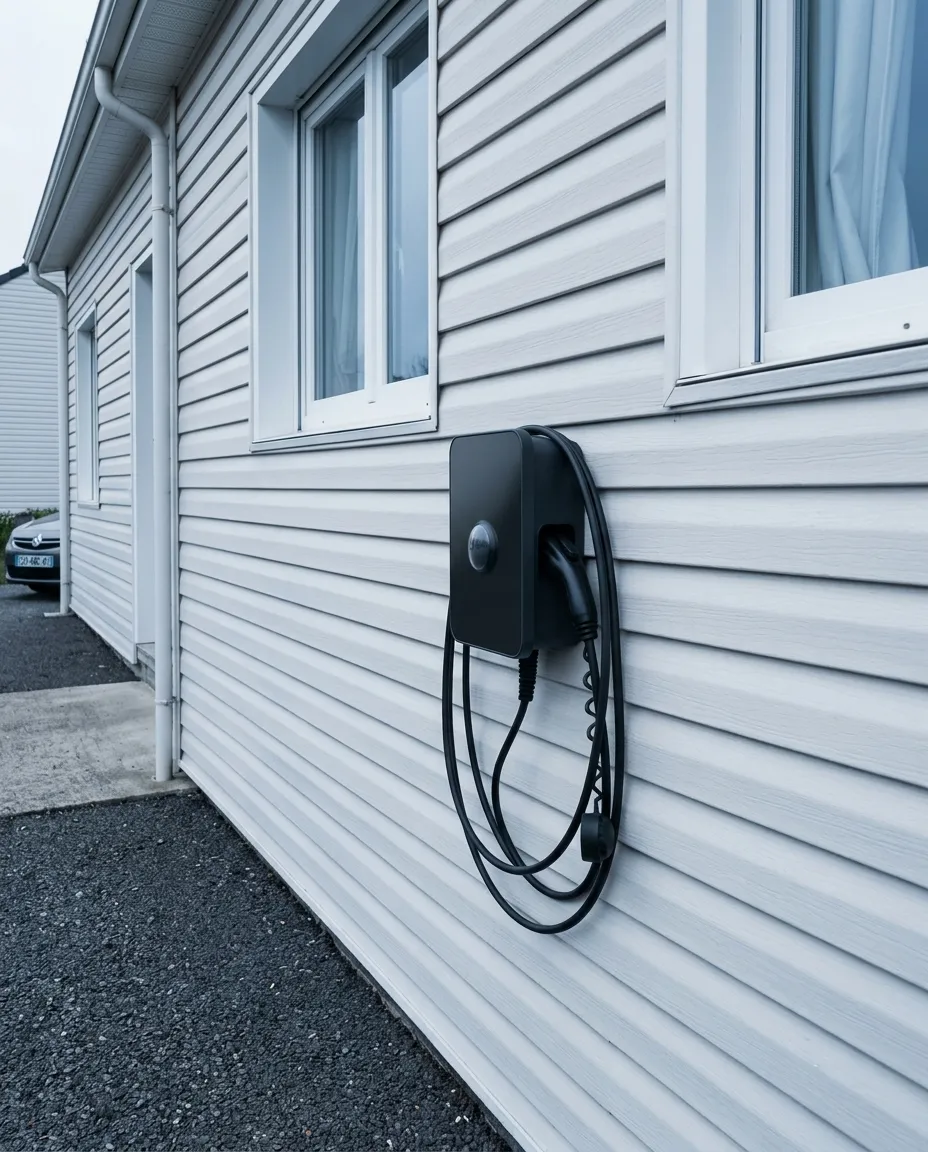 MaisonInstallation extérieureWallbox sur bardage, câble enrouléMetz (57)
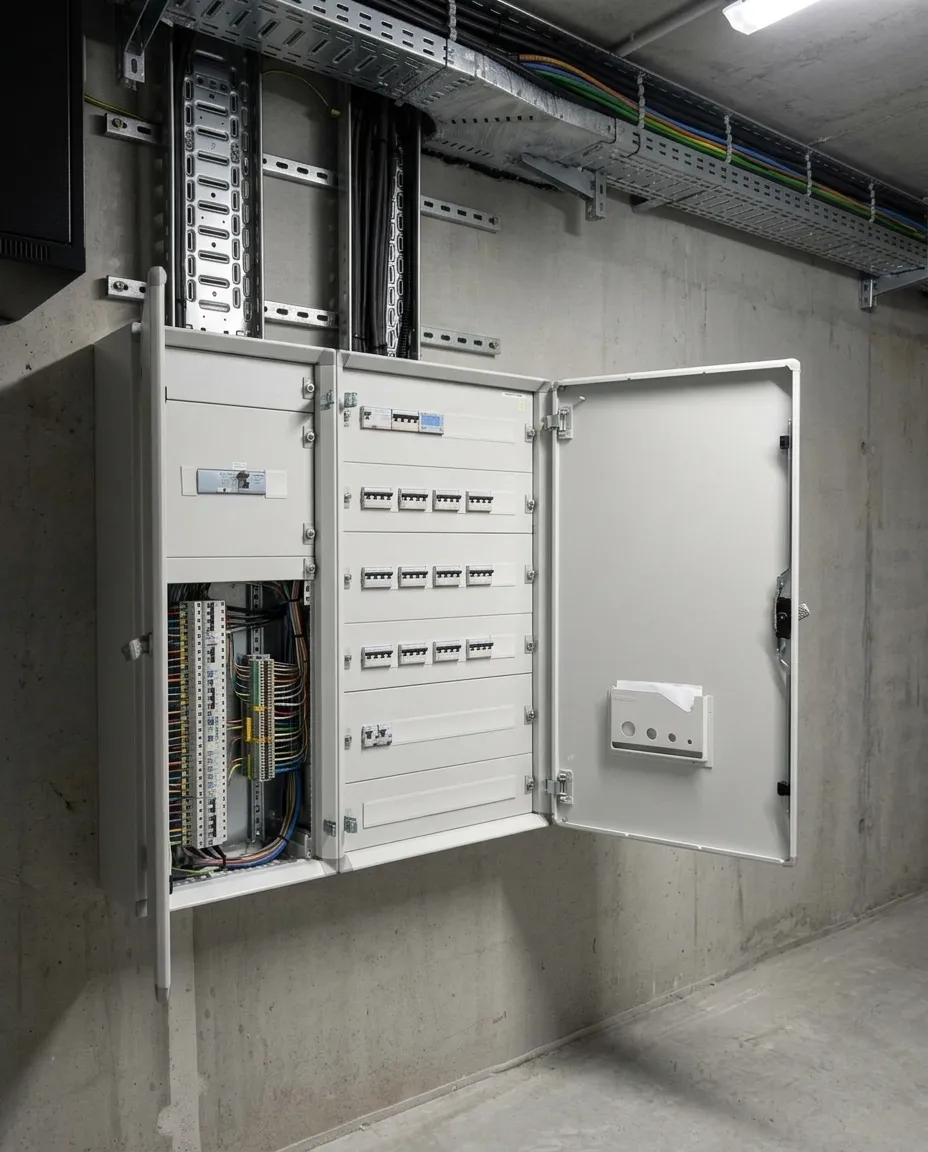 CopropriétéArmoire de protectionUn départ protégé par point de chargePerpignan (66)
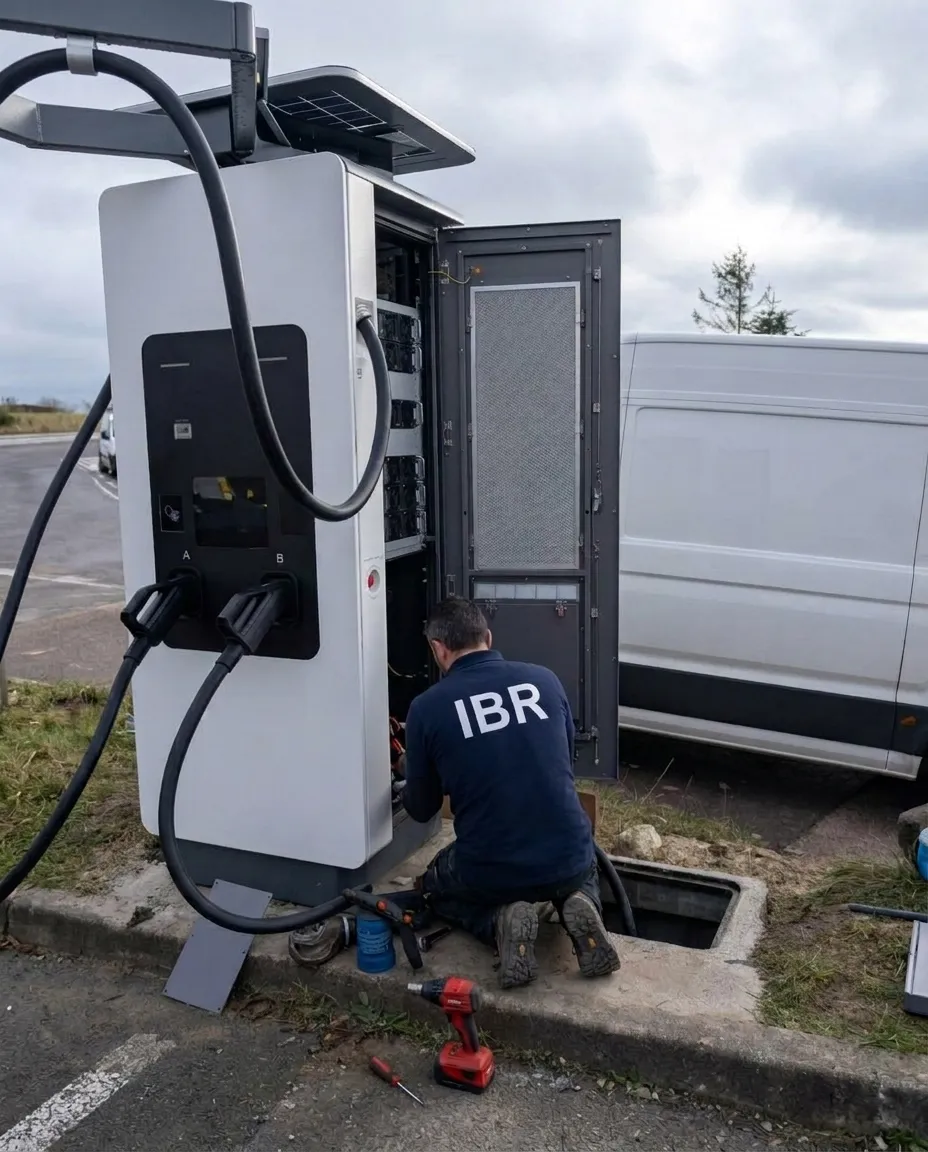 EntrepriseBorne de recharge rapideRaccordement d'une borne en courant continuBoulogne-Billancourt (92)
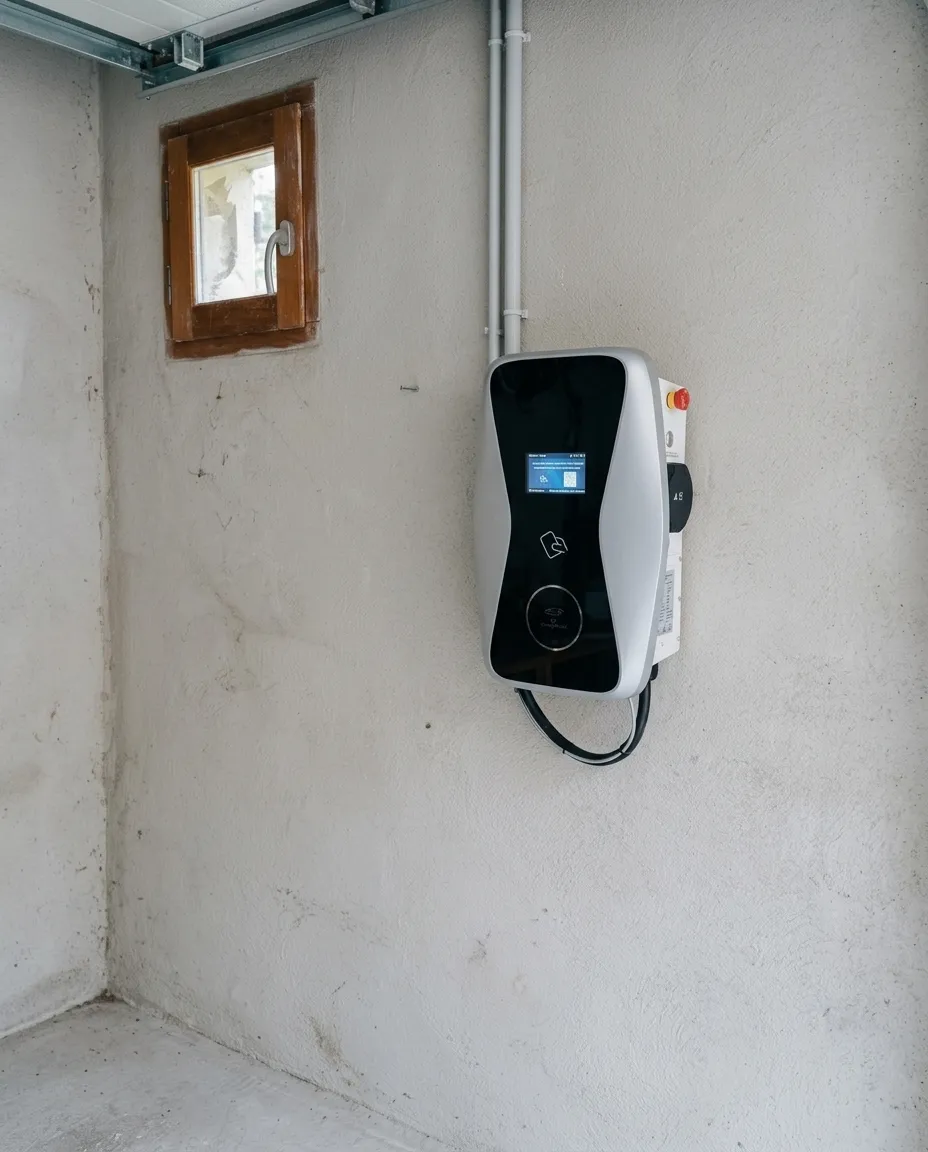 MaisonGarage de maisonWallbox à écran, alimentation sous gaineBesançon (25)
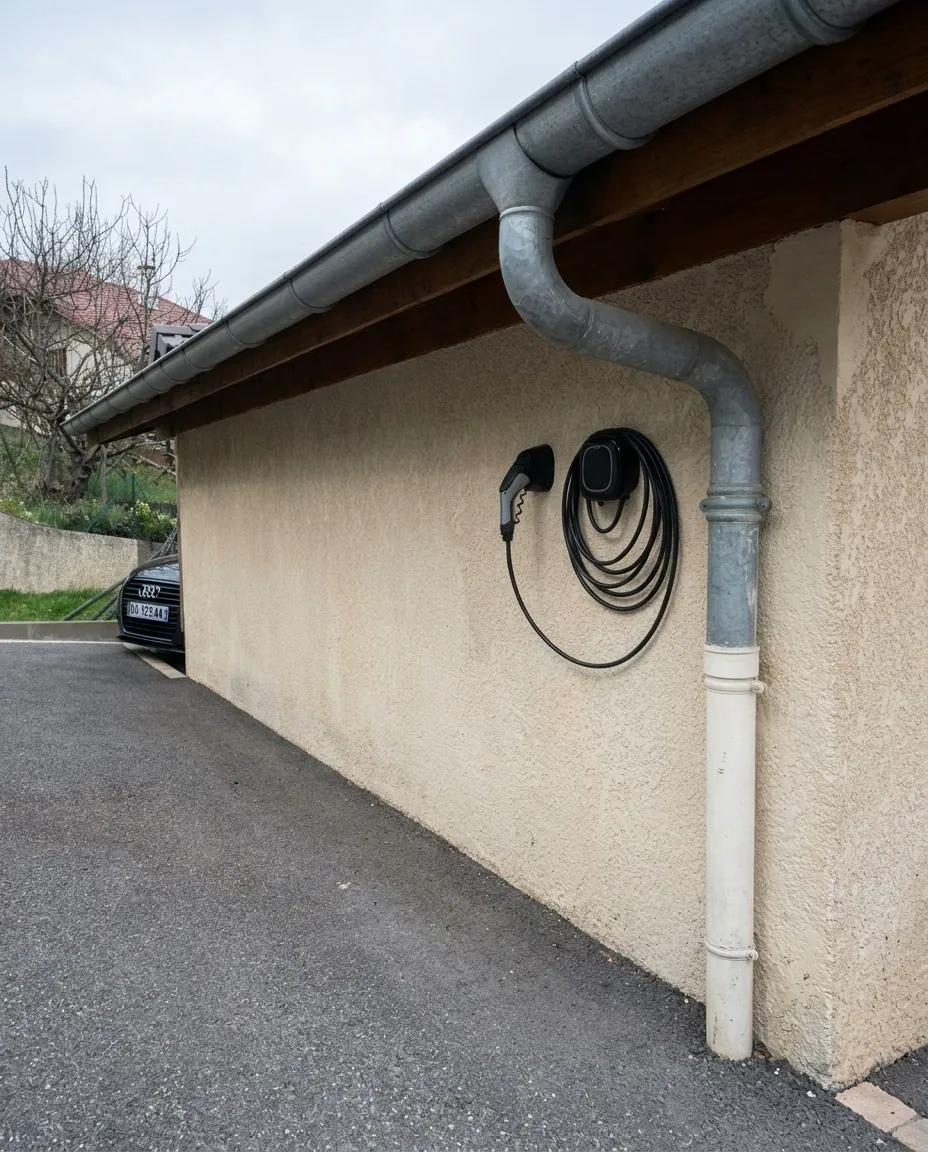 MaisonPose sous avant-toitWallbox et support de câble sur pignon crépiRouen (76)
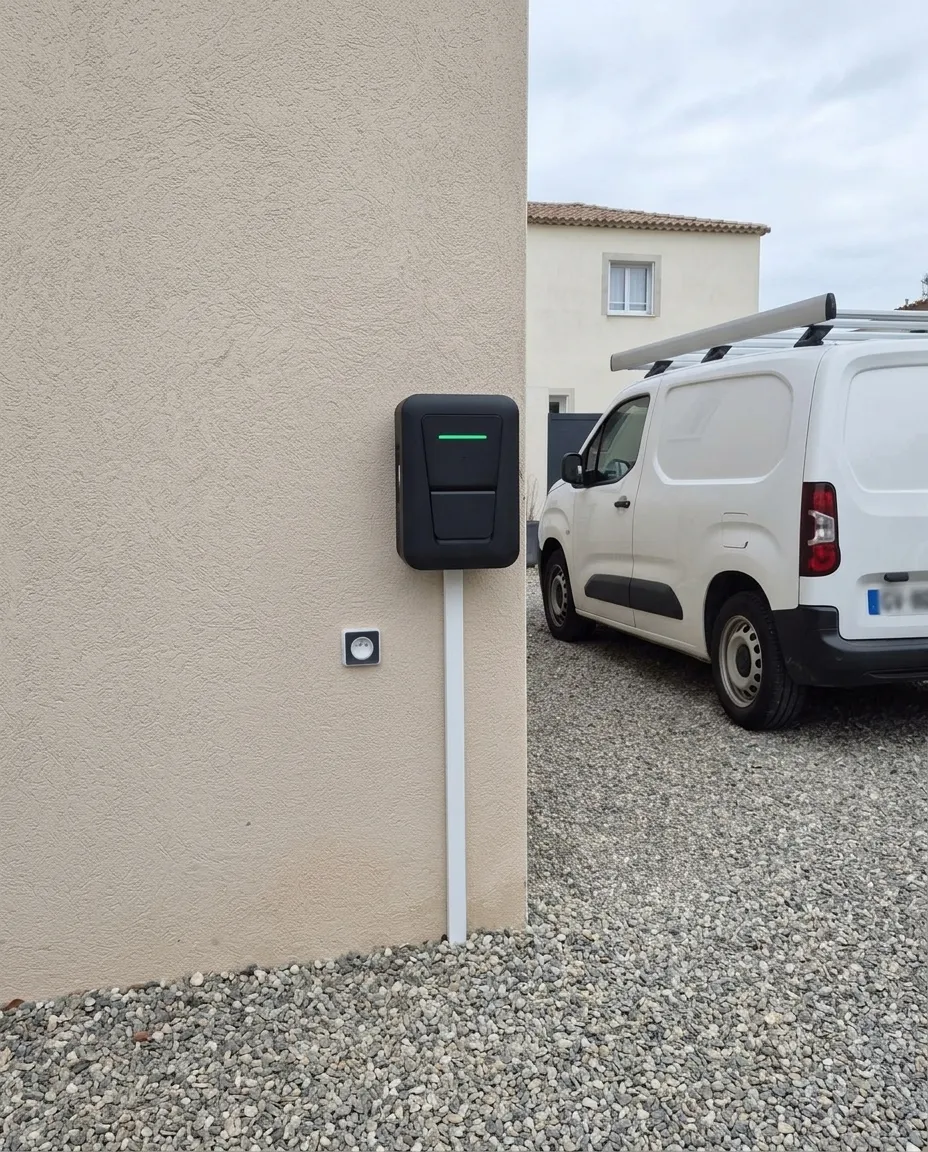 MaisonInstallation extérieureWallbox sur façade crépie, allée gravillonnéeOrléans (45)
Questions fréquentes
- Le crédit d'impôt borne de recharge existe-t-il encore en 2026 ?
- Non. Le crédit d'impôt pour l'installation d'une borne de recharge à domicile, dit CIBRE, s'est éteint fin 2025 et n'a pas été reconduit. Aucune dépense engagée en 2026 ne peut ouvrir droit à cet avantage fiscal. Les pages qui le mentionnent encore sont obsolètes.
- Quelle aide reste disponible pour un particulier en maison individuelle ?
- Le seul levier fiscal restant est la TVA à 5,5 % sur la fourniture et la pose de la borne, si le logement est achevé depuis plus de deux ans et que les deux prestations sont facturées par la même entreprise qualifiée IRVE. La prime Advenir ne couvre pas la maison individuelle.
- Pourquoi parle-t-on encore de la prime Advenir pour les particuliers ?
- La prime Advenir est réservée au résidentiel collectif, aux flottes, aux poids lourds et à la voirie. Elle ne s'applique pas à une maison individuelle. Cette confusion vient de communications anciennes ou de simulateurs mal paramétrés. Pour un particulier, seule la TVA réduite est mobilisable.
Les montants, taux et références réglementaires cités dans cet article proviennent de nos faits vérifiés au 29 septembre 2026. Nous les corrigeons quand la règle change.
À lire ensuite
 29 sept. 2026
Aides locales à la borne de recharge : comment les trouver vraiment
Les aides régionales pour borne de recharge changent chaque trimestre. Voici la méthode pour vérifier ce qui existe encore au moment de votre devis, sans vous fier aux listes en ligne.
Lire 29 sept. 2026
Borne de recharge et fiscalité de l'entreprise
Amortissement d'une borne de recharge, TVA récupérable en local professionnel et régime de l'avantage en nature pour la recharge d'un véhicule personnel au bureau.
Lire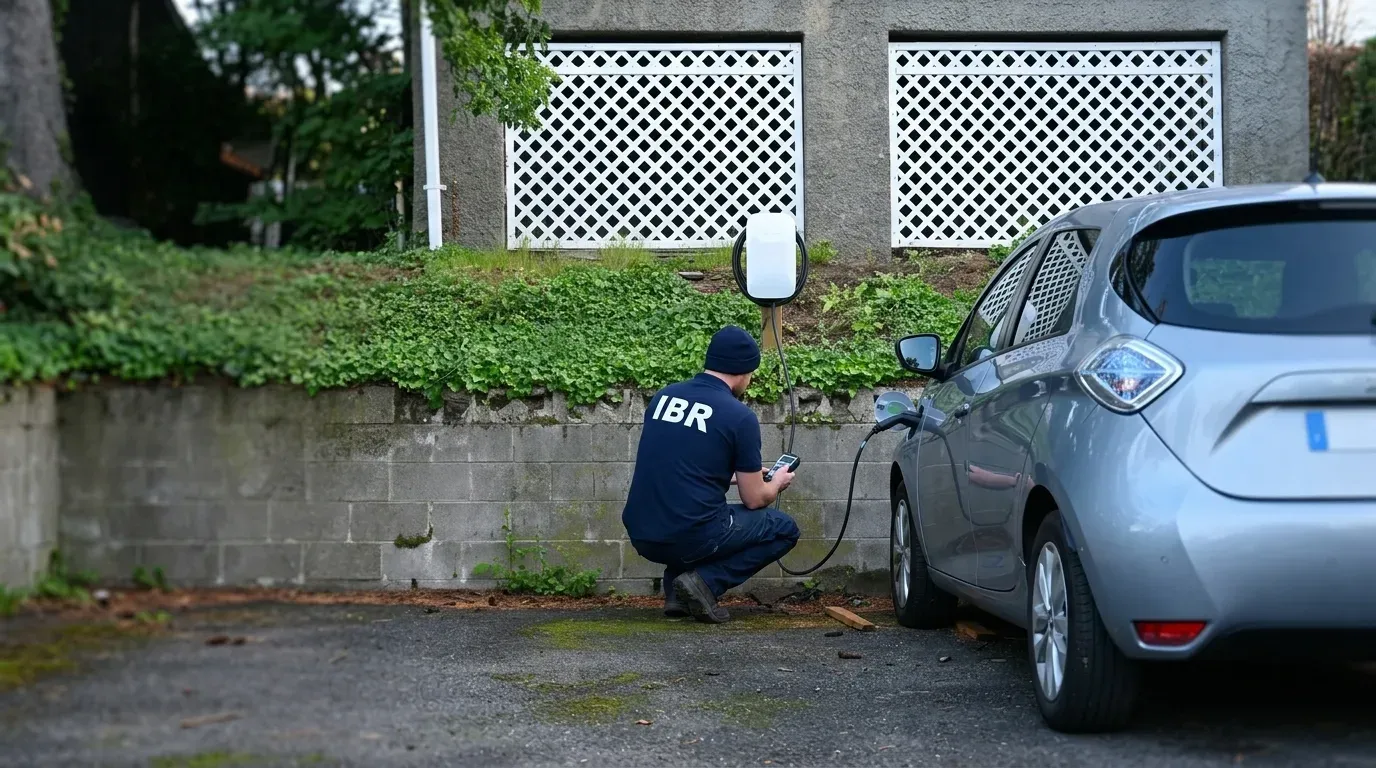 29 sept. 2026
Financer l'infrastructure collective d'un immeuble
Copropriété : comparer le coût par place entre installations individuelles empilées et infrastructure collective. Plafonds Advenir, droit à la prise, TVA réduite.
Lire 29 sept. 2026
Monter un dossier Advenir sans se tromper : la marche à suivre
Prime Advenir : qui peut la demander, quand déposer le dossier, quelles erreurs évitent un rejet. Le point sur le barème, les plafonds et le rôle de l'installateur labellisé.
Lire
Un projet de borne ? On mesure avant de chiffrer.