- Maison individuelleWallbox 7,4 kW posée au garage ou en façade, du tableau à la mise en service.
- CopropriétéDroit à la prise, infrastructure collective, raccordement individuel en parking.
- Entreprise & flotteParc de bornes pilotées, supervision, refacturation et obligations LOM.
- Recharge rapideBornes DC 50 à 150 kW : étude de puissance, génie civil, raccordement Enedis.
- Mise aux normesNF C 15-100, protection différentielle type A, attestation Consuel.
- DépannageBorne qui ne charge plus, défaut différentiel, erreur de communication.
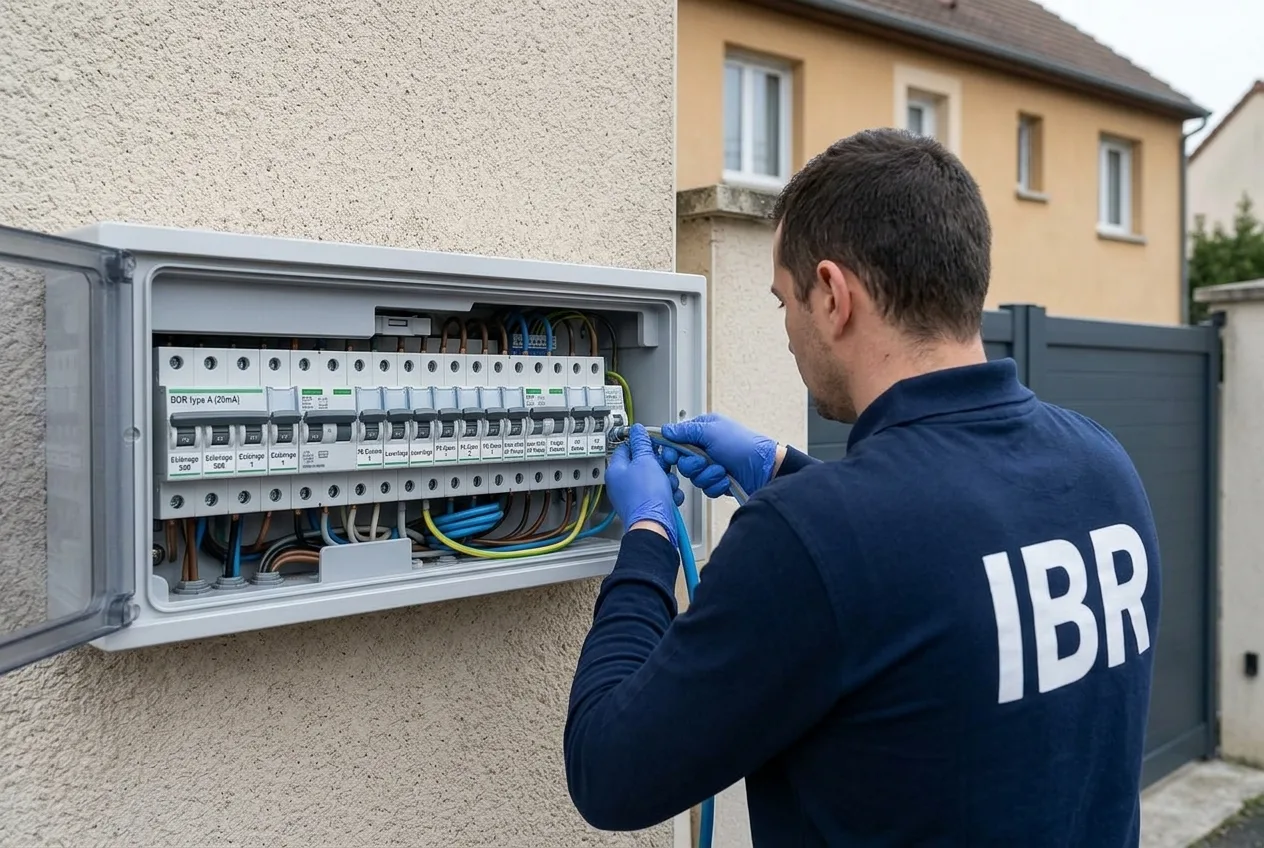 Visite technique sous 72 hUn technicien relève votre tableau, la distance au point de charge et la puissance disponible avant tout devis.Demander ma visite
- Wallbox murale — 7,4 kWLe standard de la maison individuelle : une charge complète pendant la nuit, sur un compteur classique.
- Borne murale ou sur pied — 11–22 kWCopropriétés, entreprises et maisons raccordées en triphasé, quand plusieurs véhicules se succèdent.
- Charge rapide DC — 50–150 kWFlottes, concessions, commerces et parkings ouverts au public qui ont besoin d'une charge d'appoint courte.
- Toutes les marquesWallbox, Schneider, Legrand, Hager, Alfen, ABB, Zaptec…
 Quelle puissance pour mon véhicule ?Poser plus puissant que le chargeur embarqué ne fait pas charger plus vite. Le calculateur le montre en trente secondes.Ouvrir le calculateur
- Toutes les villes250 villes de plus de 31 000 habitants
- Tous les départements80 départements couverts en France métropolitaine
- Nos équipesDes techniciens qualifiés IRVE, rattachés à une antenne régionale
 Une page par ville, avec ses vrais chiffresBornes publiques déjà installées, opérateurs présents, puissance maximale disponible : les données de votre commune.Trouver ma ville
- Le blogTous nos articles, par thème
- Les aides en 2026TVA 5,5 %, Advenir, et ce qui n'existe plus
- Prix d'une installationCe qui fait vraiment varier la facture
- Droit à la priseLa procédure, les délais, les recours du syndic
- Type 2, CCS, CHAdeMOQuel connecteur pour quelle voiture
 Le crédit d'impôt de 500 € n'existe plusIl s'est arrêté et n'a pas été reconduit. Nous tenons la liste des aides réellement mobilisables à jour.Lire le guide
Badge RFID, identification et refacturation de la recharge en entreprise
Le badge RFID est la méthode la plus fiable pour identifier qui recharge sur une borne d'entreprise et pour produire un relevé par utilisateur exportable. Sans comptage certifié, ces données n'ont aucune valeur opposable en cas de contrôle URSSAF ou de litige avec un salarié. Un montage juridiquement propre repose sur une séparation claire entre le remboursement de frais professionnels et la refacturation d'un usage privé.
Publié le 29 septembre 2026 · par IBR — Installation Borne de Recharge
Pourquoi le badge RFID est la seule solution sérieuse
Une borne de recharge en entreprise est par nature un équipement partagé. Sans identification, impossible de savoir qui a consommé quoi, quand, et pour quel usage. Le badge RFID apporte une réponse simple : chaque salarié possède un badge, la borne ne délivre du courant qu'après authentification. Mais le badge n'est qu'un outil d'accès. La valeur juridique et comptable du dispositif repose sur la qualité du relevé qu'il permet d'établir.
Le relevé par utilisateur doit être exportable. C'est la condition pour l'intégrer à la paie, à la comptabilité ou à un logiciel de gestion de flotte. Un export au format CSV ou via API évite les ressaisies manuelles et les contestations. Sans export structuré, le badge ne sert qu'à ouvrir la borne, et l'entreprise se retrouve avec des données inexploitables.
Comptage certifié : la condition de l'opposabilité
Le comptage certifié rend la mesure opposable. Cela signifie que les kilowattheures enregistrés par la borne peuvent être utilisés comme preuve en cas de désaccord avec un salarié ou de contrôle par un organisme social. Un compteur non certifié, comme celui d'une borne bas de gamme ou d'une simple prise connectée, produit des données indicatives. En cas de litige, elles ne pèsent rien.
La certification du compteur est délivrée selon la directive MID (Measuring Instruments Directive). Les bornes destinées à un usage professionnel ou à la refacturation doivent intégrer un compteur MID. C'est ce qui permet de facturer précisément l'électricité consommée, sans contestation possible sur la quantité d'énergie délivrée.
Distinguer usage professionnel et usage privé
La recharge d'un véhicule de fonction ou d'un véhicule de service utilisé pour des déplacements professionnels est une charge d'exploitation. L'entreprise paie l'électricité et récupère la TVA. La recharge d'un véhicule personnel sur le parking de l'entreprise est un avantage en nature, soumis à cotisations sociales, sauf si le salarié rembourse l'électricité à son coût réel.
Le badge RFID permet de séparer ces deux usages de manière fiable. Chaque badge est associé à un profil : véhicule de service, véhicule de fonction, véhicule personnel. Le relevé par utilisateur exportable donne ensuite le détail des sessions, avec la date, l'heure, la durée et l'énergie consommée. C'est sur cette base que le service paie ou la comptabilité peut opérer les bons traitements.
- Véhicule de service : recharge intégralement à la charge de l'employeur, aucune refacturation.
- Véhicule de fonction avec usage privé : la recharge pour les déplacements privés constitue un avantage en nature, à évaluer selon les règles fiscales.
- Véhicule personnel : la recharge est un avantage en nature, sauf remboursement par le salarié au coût réel (électricité + quote-part d'amortissement de la borne).
Refacturer sans se tromper : les règles de paie
La refacturation aux salariés doit respecter des règles précises pour ne pas être requalifiée en avantage en nature déguisé ou en retenue sur salaire illicite. Le principe est simple : le salarié rembourse le coût réel de l'électricité consommée pour son usage privé. Ce remboursement peut se faire par prélèvement sur salaire, avec l'accord écrit du salarié, ou par facturation directe.
Le coût réel doit inclure non seulement le prix du kilowattheure, mais aussi une quote-part de l'amortissement de la borne et de sa maintenance. Sinon, l'entreprise subventionne indirectement l'usage privé, ce qui constitue un avantage en nature. Le comptage certifié est ici indispensable : il permet de calculer exactement la part de chaque utilisateur, sans approximation.
| Usage | Traitement en paie | Traitement comptable |
|---|---|---|
| Véhicule de service | Aucun impact | Charge d'exploitation, TVA récupérable |
| Véhicule de fonction, usage privé | Avantage en nature si non remboursé | Charge ou produit selon remboursement |
| Véhicule personnel, recharge remboursée | Remboursement au coût réel, pas d'avantage | Produit pour l'entreprise, TVA sur l'électricité refacturée |
Installer une borne adaptée à la refacturation
Toutes les bornes ne se valent pas. Pour un usage en entreprise avec refacturation, il faut une borne équipée d'un lecteur RFID, d'un compteur MID certifié et d'une interface d'export des données. Les modèles destinés au résidentiel ne disposent généralement pas de ces fonctions. Les gammes professionnelles, comme celles proposées par KEBA, intègrent nativement ces exigences.
Notre page consacrée à l'entreprise et à la flotte détaille les solutions adaptées aux parkings d'entreprise, aux flottes de véhicules et aux besoins de refacturation. Elle précise notamment les caractéristiques techniques à exiger et les erreurs à éviter lors du choix d'une borne.
Le rôle de l'installateur qualifié IRVE
L'installation d'une borne de recharge en entreprise doit être réalisée par un professionnel titulaire de la qualification IRVE, conformément au décret n° 2017-26 du 12 janvier 2017. Cette qualification garantit que l'installateur maîtrise les spécificités électriques et réglementaires des infrastructures de recharge, notamment la norme NF C 15-100 qui impose un circuit spécialisé et une protection différentielle de type A, F ou B selon le matériel.
Un installateur qualifié saura également configurer le système d'identification par badge et paramétrer l'export des relevés. Il pourra délivrer l'attestation Consuel qui matérialise la conformité de l'installation, document souvent exigé par les assureurs et les services de contrôle.
Ce que dit la réglementation sur le droit à la prise
Dans un immeuble de bureaux en copropriété, le droit à la prise permet à un occupant d'installer une borne à ses frais. Le syndic inscrit la demande à l'ordre du jour de l'assemblée générale, qui en prend acte sans voter d'autorisation. Une opposition doit être portée devant le tribunal dans un délai de trois mois, pour un motif sérieux et légitime.
Cette procédure s'applique aussi aux entreprises locataires de leurs locaux. Elle sécurise l'installation de bornes avec badge RFID et refacturation, même lorsque le parking est en copropriété. Le comptage certifié et le relevé par utilisateur exportable deviennent alors des arguments pour rassurer les autres copropriétaires.
Questions fréquentes
- Le badge RFID est-il obligatoire pour refacturer la recharge aux salariés ?
- Non, mais c'est la solution la plus fiable. La refacturation exige de pouvoir attribuer chaque session de recharge à un utilisateur précis. Le badge RFID permet cette identification de manière simple et infalsifiable. Sans badge, il faudrait un relevé manuel ou une application mobile, moins fiables. Le badge n'est qu'un moyen ; l'essentiel est que le relevé par utilisateur soit exportable et que le compteur soit certifié MID pour être opposable.
- Comment calculer le coût réel de la recharge pour un salarié ?
- Le coût réel comprend le prix du kilowattheure facturé par le fournisseur d'électricité, auquel s'ajoute une quote-part de l'amortissement de la borne et de sa maintenance. Cette quote-part se calcule en divisant le coût annuel de la borne (amortissement + maintenance) par le nombre total de kilowattheures distribués. Le comptage certifié MID fournit la consommation exacte de chaque utilisateur, ce qui permet un calcul précis et incontestable.
- Quelles sont les conséquences si l'entreprise ne refacture pas la recharge privée ?
- Si un salarié recharge son véhicule personnel sans rembourser, l'électricité consommée constitue un avantage en nature. Cet avantage doit être évalué et soumis à cotisations sociales, faute de quoi l'entreprise s'expose à un redressement URSSAF. Le badge RFID et le relevé exportable permettent de distinguer précisément les usages et d'éviter tout risque, en documentant soit le remboursement, soit l'évaluation de l'avantage.
Les montants, taux et références réglementaires cités dans cet article proviennent de nos faits vérifiés au 29 septembre 2026. Nous les corrigeons quand la règle change.
À lire ensuite
- Combien de bornes pour combien de véhicules ?Combien de bornes de recharge pour une flotte ? La règle de dimensionnement réelle et l'erreur de surdimensionnement qui coûte le plus cher.
- Équiper une concession automobile en rechargePréparation, essai client, recharge visiteur : comment dimensionner les bornes d'une concession sans surinvestir ni créer de conflits d'usage.
- La répartition dynamique de puissance, expliquée simplementComment la répartition dynamique de charge permet d'installer plus de bornes que la puissance disponible ne le laisse supposer, sans dépasser l'abonnement électrique.
- Loi LOM : les obligations d'équipement des entreprisesL'obligation de pré-équipement ou d'équipement en bornes de recharge dépend du parc et de l'ancienneté du bâtiment. Détail des seuils et cas concrets.